Comment récupérer sa TVA ?

Charlie Piancatelli
Publié le
Mis à jour le : Seuils, remboursement (760 €, 150 €), carburants, autoliquidation et facturation électronique sourcés ; chiffres sans source retirés.
Actualités›Comment récupérer sa TVA ?
Deux collègues près d’une photocopieuse analysant des documents liés à la récupération de TVA
9 min

Comment récupérer sa TVA quand on est une PME du BTP ? Entre achats de matériaux, locations d’engins et sous-traitance, la TVA payée aux fournisseurs pèse sur la trésorerie des chantiers tant qu’elle n’est pas déduite ou remboursée. Cet article présente les conditions, les démarches et les erreurs à éviter, avec les textes à consulter.

Tim Management

Le meilleur des logiciels planning

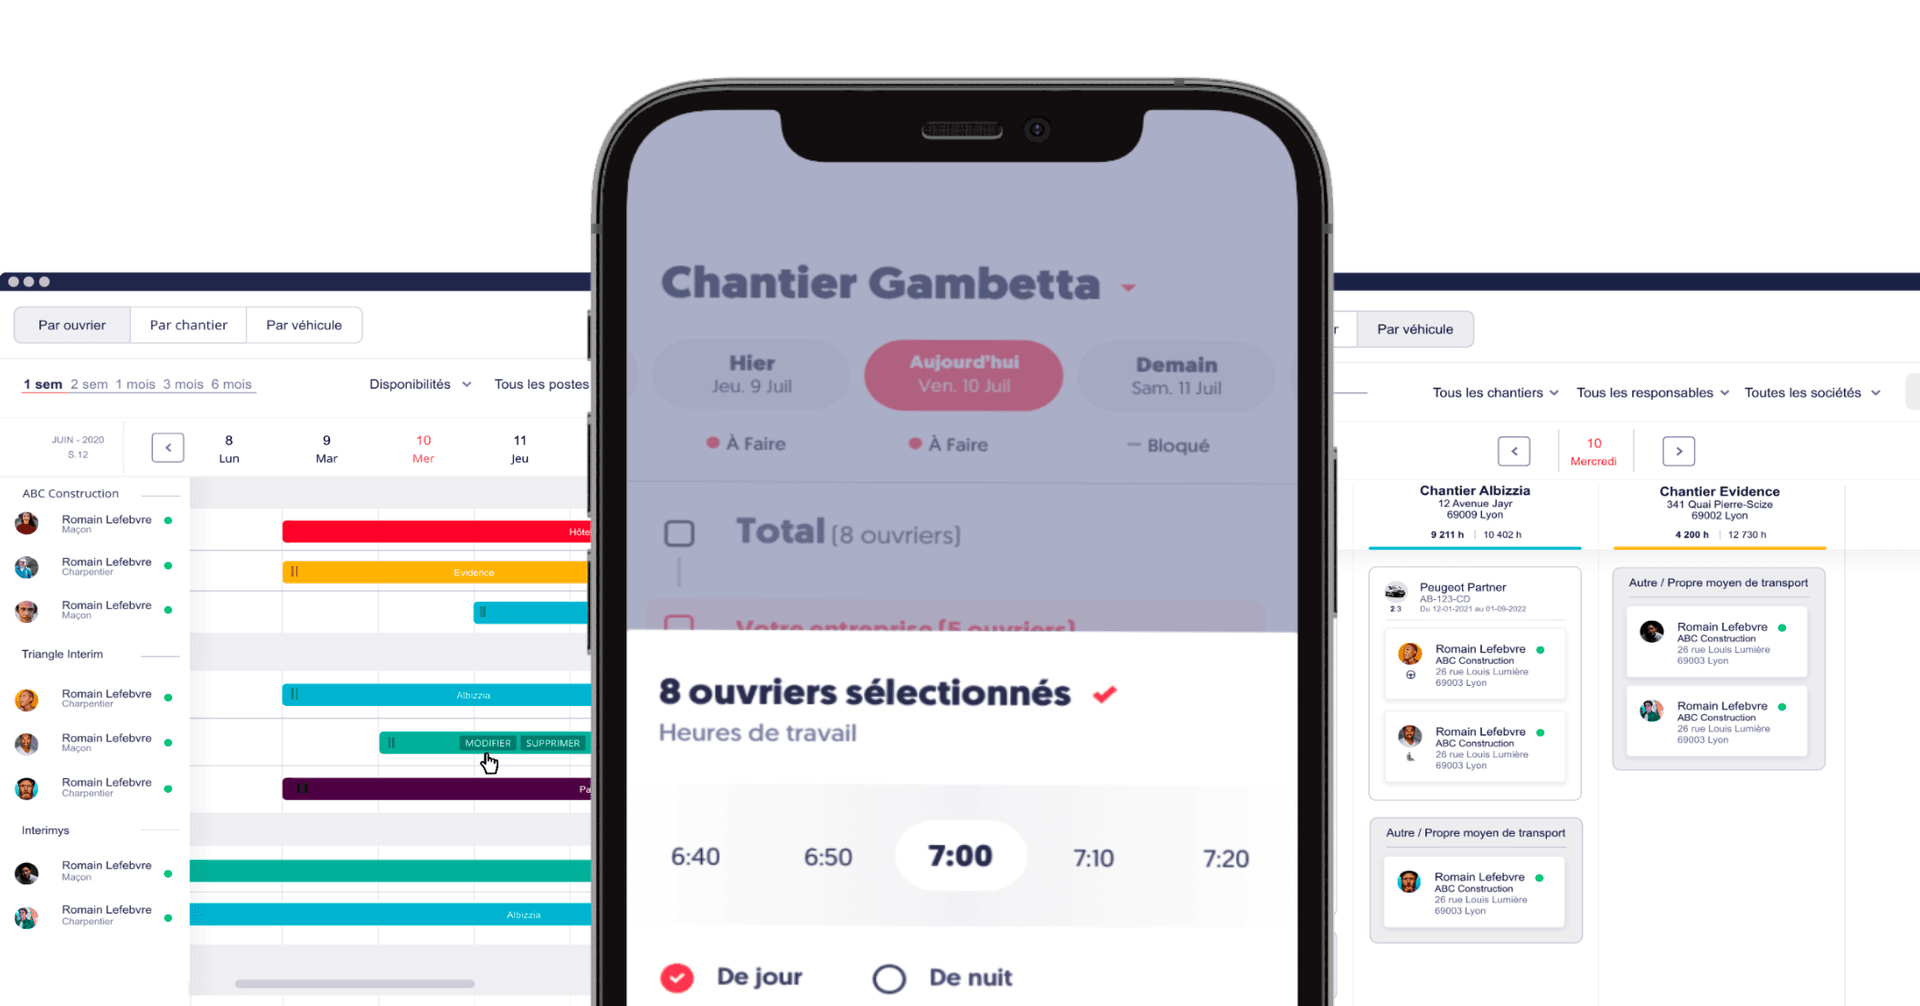
Interface mobile et web d’un logiciel de planning et pointage chantier pour ouvriers du bâtiment

Qu’est-ce que la TVA récupérable en 2026 ?

La TVA récupérable est la TVA payée sur vos achats professionnels que vous pouvez déduire de la TVA collectée auprès de vos clients. Pour les PME du BTP, cela concerne notamment les matériaux, les locations d’engins et les prestations facturées avec TVA, sous réserve des exclusions prévues par la loi.

TVA collectée vs TVA déductible : le mécanisme de base

Lorsque vous facturez une prestation de maçonnerie ou de plomberie, vous collectez la TVA pour le compte de l’État. En parallèle, chaque achat de ciment, de cuivre ou de location de nacelle supporte une TVA que vous pouvez en principe déduire.

La différence entre TVA collectée et TVA déductible détermine ce que vous devez reverser. Si la TVA déductible dépasse la TVA collectée, vous disposez d’un crédit de TVA, que vous pouvez reporter ou dont vous pouvez demander le remboursement.

  • TVA collectée : facturée à vos clients sur vos devis et situations de travaux.
  • TVA déductible : payée à vos fournisseurs et prestataires.
  • Crédit de TVA : solde en votre faveur lorsque la TVA déductible excède la TVA collectée.

Pour les entreprises du bâtiment, les achats importants en début de chantier peuvent créer un crédit de TVA. Encore faut-il savoir comment le récupérer dans les règles.

Conditions pour récupérer sa TVA en 2026

Pour déduire la TVA, votre entreprise doit être redevable de la TVA, la dépense doit servir à son activité taxable, la TVA doit être devenue exigible et vous devez détenir une facture comportant les mentions obligatoires. Une entreprise en franchise en base ne peut pas déduire la TVA sur ses achats.

Les 4 conditions cumulatives de déduction

Condition Détail pour le BTP
Assujettissement à la TVA Votre PME ne doit pas être en franchise en base ; seuils inchangés en 2026 : 37 500 € pour les prestations de services, 85 000 € pour les ventes (Service-Public)
Usage professionnel Le bien ou service doit être utilisé pour l’activité de l’entreprise (matériaux, outillage, locations)
Facture conforme Facture comportant les mentions obligatoires (Service-Public)
Exigibilité La TVA doit être exigible : à la date du débit pour les livraisons de biens, à l’encaissement du prix ou des acomptes pour les prestations de services (Service-Public)

Facturation électronique : l’échéance 2026

À partir du 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques ; pour les PME et micro-entreprises, l’émission devient obligatoire au 1er septembre 2027 (Service-Public). La facture électronique est émise, transmise et reçue par l’intermédiaire d’une plateforme agréée ou d’une solution compatible raccordée à une plateforme agréée (Service-Public).

Un bon suivi documentaire commence sur le terrain. Centraliser les feuilles d’heures BTP et les bons de livraison chantier facilite le rapprochement avec les factures fournisseurs.

Les dépenses BTP ouvrant droit à récupération de TVA

Dans le secteur du bâtiment, la TVA sur les achats professionnels est en principe déductible : matériaux de construction, location d’engins, équipements, carburant dans certaines limites. Certaines dépenses restent exclues du droit à déduction, comme le logement fourni gratuitement aux dirigeants et au personnel ou les véhicules de transport de personnes.

Matériaux et fournitures de chantier

Ciment, parpaings, câblage électrique, tubes PVC, peinture : la TVA supportée sur ces achats est déductible, à condition que la facture soit au nom de l’entreprise et que les biens soient utilisés pour son activité taxable (Service-Public).

Location et entretien d’engins

La TVA sur la location de pelles, grues, nacelles ou compacteurs utilisés pour l’activité est déductible. Pour faciliter le suivi, rapprochez chaque facture de location de votre planning d’engins de chantier.

Carburant : la règle spécifique 2026

  • Véhicules et engins exclus du droit à déduction (véhicules de transport de personnes) : la TVA sur le gazole et l’essence n’est pas déductible à hauteur de 20 % de son montant (article 298 du CGI).
  • Autres véhicules et engins : la TVA sur le carburant suit les règles générales de déduction.

Frais de repas et hébergement

La TVA sur les biens et services liés au logement fourni gratuitement aux dirigeants et au personnel n’est pas déductible, sauf pour le personnel de gardiennage, de sécurité ou de surveillance logé sur les chantiers. Les cadeaux ne sont déductibles que s’ils ne dépassent pas 73 € TTC par objet et par an pour un même bénéficiaire. Consultez la fiche officielle sur la déduction de la TVA (Service-Public) pour le détail des exclusions.

Comment déclarer et demander le remboursement de TVA

Le remboursement d’un crédit de TVA se demande en ligne avec le formulaire n° 3519, au moment de la déclaration de TVA. Selon le régime de l’entreprise, il peut être mensuel, trimestriel, semestriel ou annuel : à partir de 760 € de crédit pour une demande en cours d’année, 150 € pour une demande annuelle.

Étape 1 : Remplir la déclaration CA3 (régime réel normal)

Au régime réel normal, vous déclarez chaque mois (ou chaque trimestre) la TVA collectée et la TVA déductible sur la déclaration CA3 (Service-Public). Si la TVA déductible est supérieure à la TVA collectée, un crédit de TVA apparaît.

Étape 2 : Formuler la demande de remboursement

Vous transmettez le formulaire 3519 en ligne. Pour un remboursement mensuel, trimestriel ou semestriel, le crédit doit atteindre au minimum 760 € ; pour un remboursement annuel, 150 € (Service-Public).

Étape 3 : Justificatifs à conserver

  • Factures d’achat, papier ou électroniques.
  • Relevés de compte prouvant le paiement.
  • Bons de livraison et rapprochements chantier.

Un suivi précis des heures et des dépenses par chantier aide à justifier l’affectation professionnelle des achats. Le suivi de chantier de Tim centralise photos, plans et documents techniques par chantier.

Délais de remboursement

Type de demande Crédit minimum
Remboursement mensuel 760 €
Remboursement trimestriel 760 €
Remboursement semestriel 760 €
Remboursement annuel 150 €

Erreurs fréquentes des PME du BTP et comment les éviter

Les erreurs courantes qui bloquent la récupération de TVA dans le bâtiment sont les factures non conformes, l’absence de rapprochement avec les dépenses réelles de chantier et l’oubli d’imputer un crédit de TVA, qui ne peut plus l’être après le 31 décembre de la deuxième année suivant l’omission.

Factures incomplètes ou manquantes

Une facture qui ne comporte pas les mentions obligatoires (Service-Public) fragilise la déduction. Vérifiez chaque facture fournisseur, y compris les notes de frais terrain.

Confusion entre les taux de TVA dans le BTP

Les travaux d’amélioration, de transformation, d’aménagement et d’entretien de locaux d’habitation achevés depuis plus de deux ans relèvent du taux de 10 % (article 279-0 bis du CGI), et certaines prestations de rénovation énergétique du taux de 5,5 % (articles 278-0 bis et 278-0 bis A). Une erreur de taux sur vos factures clients peut entraîner un redressement.

Oubli du délai de déduction

Un crédit de TVA oublié peut être imputé sur une déclaration ultérieure souscrite avant le 31 décembre de la deuxième année qui suit celle de l’omission (Service-Public).

  • Mettez en place un contrôle mensuel des factures en attente.
  • Rapprochez les factures fournisseurs des pointages digitaux de chantier pour justifier l’affectation professionnelle.
  • Conservez les factures 10 ans (pièces comptables) ; le délai est de 6 ans pour les documents fiscaux (Service-Public).

Optimiser sa trésorerie BTP grâce à la récupération de TVA en 2026

Pour une PME du bâtiment, maîtriser le cycle de récupération de TVA évite de laisser des crédits de TVA immobilisés, surtout lors de phases d’achats importants en matériaux et en sous-traitance. Le régime de TVA de l’entreprise détermine le rythme des déclarations et des demandes de remboursement possibles.

Passer au régime réel normal mensuel

Au régime réel simplifié, la TVA est payée par acomptes (55 % en juillet, 40 % en décembre) et régularisée lors de la déclaration annuelle (Service-Public). Au régime réel normal, la déclaration est mensuelle ou trimestrielle, et un remboursement peut être demandé dès que le crédit atteint 760 €.

Automatiser le suivi des dépenses par chantier

Un outil qui centralise par chantier les heures de main-d’œuvre, les bons de livraison et les factures fournisseurs réduit les risques d’oubli et facilite la constitution du dossier de remboursement.

Le suivi des heures de chantier de Tim répartit les heures pointées par chantier et par tâche. Découvrez aussi comment calculer la rentabilité d’un chantier.

Anticiper l’impact de la facturation électronique

Toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 ; les PME devront les émettre à partir du 1er septembre 2027 (Service-Public). Préparez-vous en choisissant une plateforme agréée et en mettant à jour vos fichiers fournisseurs. À noter : les articles du Code général des impôts cités ici sont abrogés à compter du 1er janvier 2027, dans le cadre d’une recodification (ordonnance n° 2025-1247 du 17 décembre 2025).

Récupérer sa TVA est un levier de trésorerie pour les PME du BTP, en particulier en 2026 avec l’arrivée de la facturation électronique. Retenez les essentiels : vérifiez les conditions de déduction, conservez des factures conformes, imputez vos crédits avant l’échéance du 31 décembre de la deuxième année et choisissez le rythme de remboursement adapté à votre régime. Pour échanger avec l’équipe de Tim sur le suivi de vos chantiers, contactez-nous.

Sources

  1. Service-Public Entreprendre, fiche F23569 « Déduction de la TVA sur les achats professionnels » (vérifiée le 24 septembre 2026 : exclusions, report d'imputation, remboursement à partir de 760 € ou 150 €) (8 oct. 2026)
  2. Service-Public Entreprendre, fiche F21746 « Franchise en base de TVA » (vérifiée le 1er janvier 2026 : seuils de 37 500 € et 85 000 € inchangés en 2026) (8 oct. 2026)
  3. Service-Public Entreprendre, fiche F31412 « Quelles sont les dates d'exigibilité en matière de TVA ? » (vérifiée le 25 septembre 2026) (8 oct. 2026)
  4. Service-Public Entreprendre, fiche F31808 « Mentions obligatoires sur une facture » (vérifiée le 11 août 2026) (8 oct. 2026)
  5. Service-Public Entreprendre, fiche F31411 « Tout savoir sur la facturation » (vérifiée le 7 août 2026 : plateforme agréée, conservation 10 ans et 6 ans) (8 oct. 2026)
  6. Service-Public Entreprendre, fiche F39785 « Comment se mettre en conformité avec l'obligation de facturation électronique ? » (vérifiée le 7 août 2026 : réception au 1er septembre 2026, émission au 1er septembre 2027 pour les PME et micro-entreprises) (8 oct. 2026)
  7. Service-Public Entreprendre, fiche F23566 « Déclarer et payer la TVA » (vérifiée le 21 février 2026 : CA3, acomptes du régime simplifié) (8 oct. 2026)
  8. Code général des impôts, art. 283, 2 nonies (autoliquidation des travaux de construction sous-traités), en vigueur jusqu'au 31 décembre 2026 (8 oct. 2026)
  9. Code général des impôts, art. 279-0 bis (taux de 10 % sur les travaux dans les logements achevés depuis plus de deux ans), en vigueur jusqu'au 31 décembre 2026 (8 oct. 2026)
  10. Code général des impôts, art. 278-0 bis et 278-0 bis A (taux de 5,5 % pour la rénovation énergétique des logements), en vigueur jusqu'au 31 décembre 2026 (8 oct. 2026)
  11. Code général des impôts, art. 298, 4, 1° (exclusion de 20 % de la TVA sur le gazole et l'essence des véhicules exclus du droit à déduction), en vigueur jusqu'au 31 décembre 2026 (8 oct. 2026)
Charlie Piancatelli

Rédigé par

Charlie Piancatelli

Co-fondateur de Tim Management

Co-fondateur de Tim. Traducteur officiel des problématiques du BTP en solutions qui marchent vraiment. Passionné par les logiciels du bâtiment et les solutions RH, il transforme le pointage, la planification et la gestion des équipes en outils simples, fluides et enfin utilisables sur chantier. Son truc : comprendre le terrain, éliminer la paperasse et faire gagner du temps aux pros qui n’en ont jamais. Objectif : moins d’administratif, plus de chantiers qui avancent

Tous les articles de Charlie Piancatelli · LinkedIn

Résumer cet article avec :

Questions fréquentes

Le remboursement d’un crédit de TVA se demande avec le formulaire n° 3519, en ligne. Selon le régime de l’entreprise, la demande peut être mensuelle, trimestrielle, semestrielle ou annuelle : le crédit minimum est de 760 € pour une demande en cours d’année et de 150 € pour une demande annuelle (Service-Public).

Oui, dans certaines limites. Pour les véhicules et engins exclus du droit à déduction, comme les véhicules de transport de personnes, la TVA sur le gazole et l’essence n’est pas déductible à hauteur de 20 % de son montant (article 298 du CGI). Pour les autres véhicules et engins, la TVA sur le carburant suit les règles générales de déduction.

Pour les travaux de construction, de réparation, d’entretien, de transformation ou de démolition sous-traités pour le compte d’un preneur assujetti, la TVA est acquittée par le preneur (article 283, 2 nonies du CGI) : c’est l’autoliquidation. Le sous-traitant ne collecte pas la TVA ; le donneur d’ordre la déclare et peut la déduire dans les conditions habituelles.

Les principales exclusions concernent le logement fourni gratuitement aux dirigeants et au personnel (sauf personnel de gardiennage ou de sécurité logé sur les chantiers), les cadeaux de plus de 73 € TTC par objet et par an pour un même bénéficiaire, les véhicules conçus pour le transport de personnes ou à usage mixte, et les biens ou services utilisés à plus de 90 % à des fins étrangères à l’entreprise (Service-Public).

Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, transmises par une plateforme agréée ; les PME et micro-entreprises devront les émettre à partir du 1er septembre 2027 (Service-Public). Des factures structurées et centralisées facilitent le rapprochement avec vos achats et le suivi de la TVA déductible.

Chantier de construction avec grue et structure en cours, illustrant un logiciel de planning et pointage chantier

Tim Management

Votre logiciel de suivi de chantier

Premier mois offert

Articles liés

Compte rendu de chantier : modèle, fréquence et destinataires
14 septembre 2026·9 min

Compte rendu de chantier : modèle, fréquence, destinataires

Points clés : Le compte rendu de chantier est le document central du suivi de chantier : il trace décisions, avancement et réserves à chaque réunion. La fréquence standard est hebdomadaire, mais elle s’ajuste selon la phase et la taille du projet. Les destinataires clés : maître d’ouvrage, maître d’œuvre, entreprises, sous-traitants et bureau de contrôle. Un modèle structuré (avancement, décisions, réserves, planning) évite 80 % des litiges de fin de chantier. Définition : Le suivi de chantier désigne l’ensemble des actions de pilotage permettant de contrôler l’avancement, les coûts et la conformité d’un projet de construction, et le compte rendu de chantier en est le support écrit officiel. Selon la Fédération Française du Bâtiment, les défauts de traçabilité restent une cause majeure de contentieux dans le BTP. Cet article détaille un modèle complet, la bonne fréquence et les destinataires à ne pas oublier. Chez TIM Management, nous constatons que la rigueur documentaire distingue les chantiers rentables des autres. Que vous soyez conducteur de travaux ou artisan, ce guide vous donne une méthode directement applicable sur votre prochaine réunion de chantier.

Lire l'article →
Chef de chantier prenant une photo de chantier avec l'application Tim Management.
27 août 2026·6 min

Photo de chantier : obligations légales et bonnes pratiques 2026

Points clés : La photo de chantier sert de preuve d’avancement, de réserve et de conformité ; dès qu’une personne est identifiable, le RGPD s’applique. La preuve d’un fait peut être apportée par tout moyen : une photo datée et rattachée au bon chantier est plus facile à exploiter en cas de litige. Diffuser l’image d’une personne reconnaissable suppose son accord écrit et précis. La responsabilité décennale court dix ans à compter de la réception : un archivage structuré des photos par lot et par date aide à documenter l’ouvrage. Définition : le suivi de chantier désigne l’ensemble des méthodes de traçabilité de l’avancement, des heures et des preuves visuelles d’un ouvrage, dont la photo de chantier est devenue un pilier documentaire. Cet article détaille les obligations légales, le cadre RGPD et les bonnes pratiques 2026 pour photographier vos chantiers en toute sécurité juridique.

Lire l'article →
Magasinier BTP utilisant une tablette pour assurer le suivi de chantier en temps réel et gérer la checklist d’équipement.
20 juillet 2026·9 min

Suivi de chantier en temps réel : la checklist d’équipement 2026

Points clés : Le suivi de chantier en temps réel repose sur trois briques : un matériel terrain adapté, un logiciel de pointage et de suivi, et une connectivité suffisante. L’équipement de base : smartphone ou tablette résistant, application de pointage mobile, forfait data 4G/5G et outil de reporting. Un pointage géolocalisé doit respecter le RGPD et le Code du travail : information préalable des salariés, consultation du CSE et données limitées au nécessaire. Le bon équipement réduit les ressaisies administratives et facilite le calcul des heures et de la rentabilité par chantier. Définition : Le suivi de chantier consiste à collecter, en continu, les données de terrain (heures, avancement, engins, tâches) pour piloter les coûts et les délais d’un projet BTP. Cet article donne la checklist d’équipement pour passer au suivi en temps réel en 2026. Que vous soyez artisan ou conducteur de travaux, cette liste vous aide à équiper vos équipes sans surinvestir ni oublier l’essentiel.

Lire l'article →

Tous les articles « Suivi de chantier »

Démo gratuite

Demander une démo

Sans engagementRéponse sous 24hMise en place rapide
Logo SPTP entreprise de travaux publics équipée du logiciel Tim Management
Logo Pro11 entreprise utilisatrice de Tim Management
Logo GTM Bâtiment du groupe Vinci utilisant Tim Management
Logo ERB société du BTP partenaire du logiciel Tim Management
Logo ENF entreprise de construction équipée du logiciel Tim Management
Logo Afonso Bâtiment partenaire de Tim Management