Comment justifier les frais kilométriques aux impôts ?

Charlie Piancatelli
Publié le
Mis à jour le : Barème, règle des 40 km, plafond de 14 555 € et pénalités sourcés ; indemnités de l'employeur à ajouter au revenu, statistiques retirées.
Actualités›Comment justifier les frais kilométriques aux impôts ?
Commercial en voiture utilisant son véhicule pour justifier ses frais kilométriques aux impôts
9 min

Points clés :

  • Les frais kilométriques correspondent aux dépenses engagées par un salarié ou un dirigeant qui utilise son véhicule personnel pour des déplacements professionnels.
  • Le barème kilométrique fiscal permet de calculer le montant déductible en fonction de la puissance fiscale du véhicule et du nombre de kilomètres parcourus.
  • Pour justifier vos frais kilométriques aux impôts, vous devez conserver un ensemble de pièces prouvant la réalité des déplacements, la distance parcourue et le caractère professionnel des trajets.
  • Si vous optez pour les frais réels, indiquez le montant total des frais professionnels sur la ligne Frais réels de votre déclaration et détaillez leur nature et leur montant dans une note annexe.

Justifier les frais kilométriques aux impôts reste un casse-tête pour de nombreux dirigeants et salariés de PME, notamment dans le BTP. Le barème kilométrique fixé par l’arrêté du 27 mars 2023 est toujours en vigueur, et chaque kilomètre déclaré doit pouvoir être justifié. Une erreur de justification peut entraîner un rehaussement, des intérêts de retard, voire une majoration en cas de manquement délibéré.

Tim Management

Le meilleur des logiciels planning

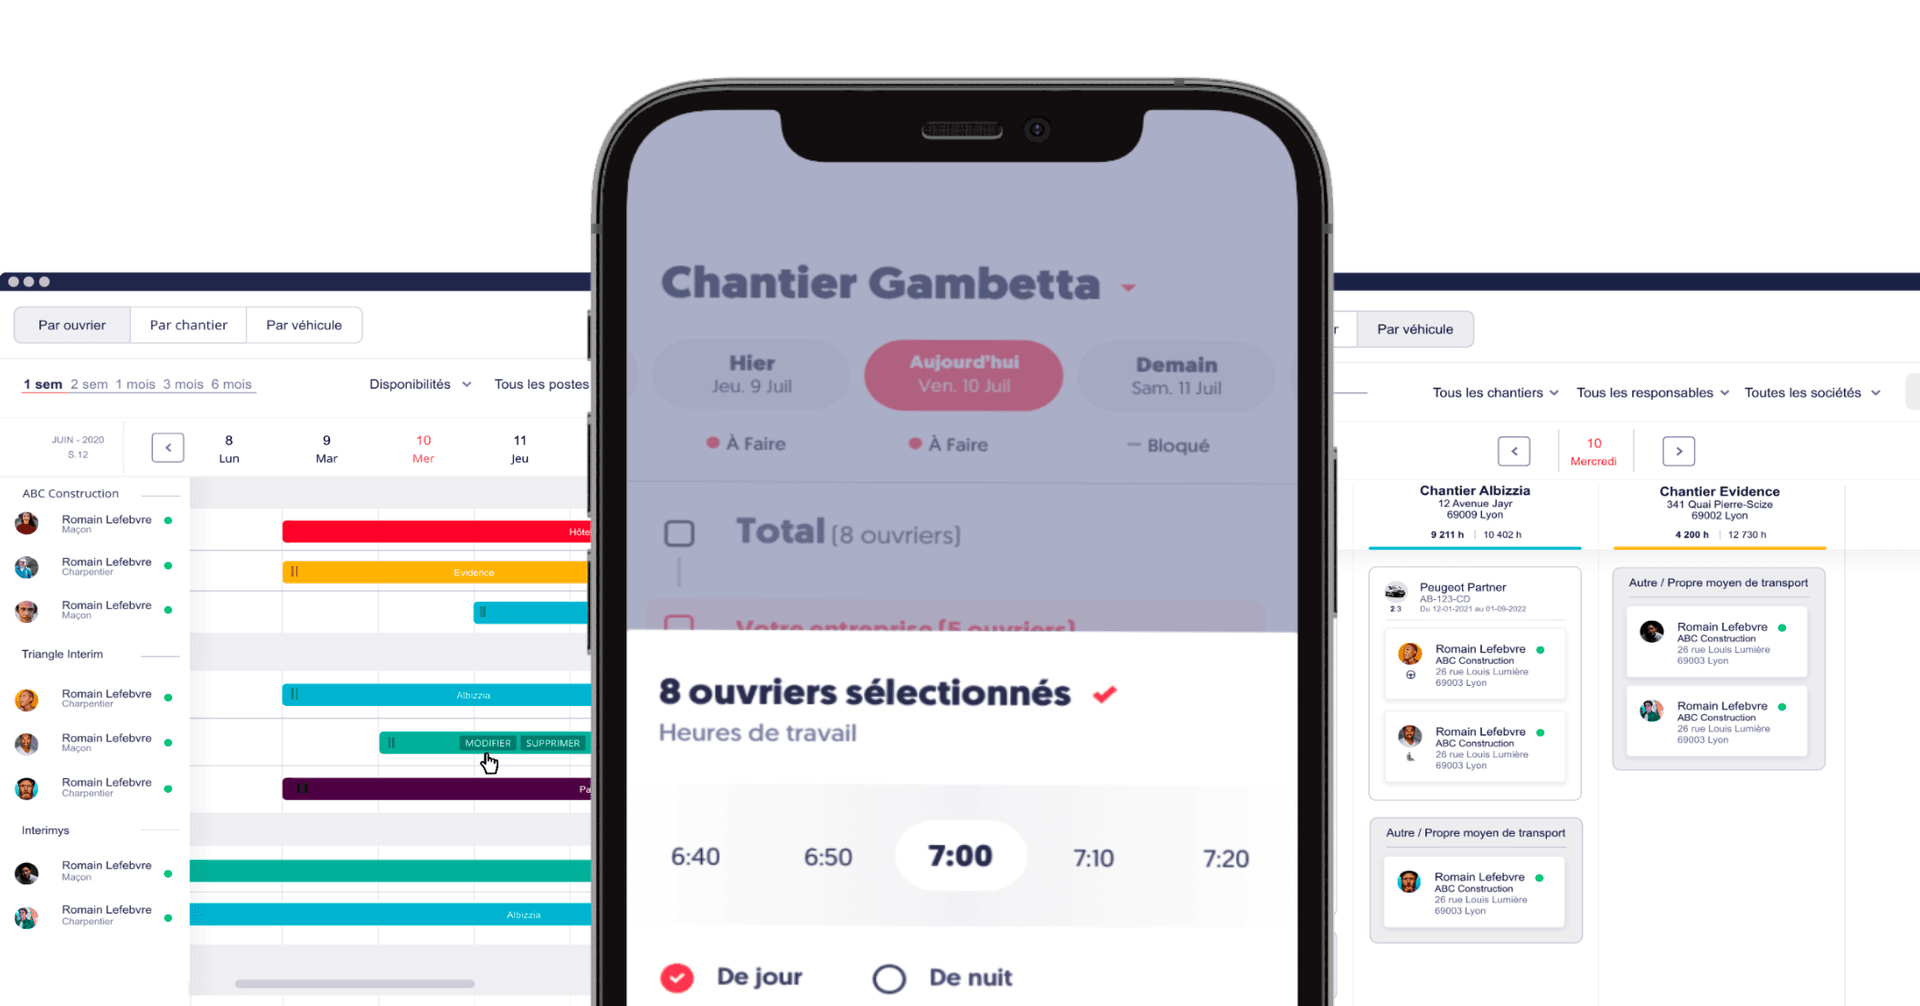
Interface mobile et web d’un logiciel de planning et pointage chantier pour ouvriers du bâtiment

Que sont les frais kilométriques et quand les déduire ?

Les frais kilométriques correspondent aux dépenses engagées par un salarié ou un dirigeant qui utilise son véhicule personnel pour des déplacements professionnels. Dans le BTP, ils couvrent principalement les trajets domicile-chantier et les déplacements entre chantiers, déductibles sous conditions si vous optez pour les frais réels.

Quels trajets sont éligibles dans le secteur du bâtiment ?

Les déplacements professionnels dans le BTP se distinguent des trajets classiques domicile-bureau. Les ouvriers, conducteurs de travaux et chefs de chantier se rendent souvent sur des sites temporaires.

  • Trajet domicile-chantier : kilométrage pris en compte en totalité si la distance n’excède pas 40 km ; au-delà, seuls 40 km sont retenus, sauf circonstances particulières justifiées dans une note explicative (impots.gouv.fr). Un seul aller-retour par jour est déductible, sauf contraintes particulières.
  • Déplacements entre chantiers : déductibles au titre des déplacements professionnels, s’ils sont justifiés et restent à votre charge.
  • Trajets vers les fournisseurs ou négoces : déductibles s’ils sont documentés et liés à l’activité.

Attention : si vous optez pour les frais réels, vous devez ajouter à votre rémunération imposable les indemnités et remboursements de frais professionnels versés par l’employeur (Service-Public.fr). Pour comprendre le fonctionnement des primes du BTP, consultez notre guide sur les primes de déplacement dans le BTP.

Frais réels ou abattement forfaitaire de 10 % : quel choix en 2026 ?

Chaque membre du foyer fiscal choisit entre la déduction forfaitaire de 10 % et la déclaration aux frais réels. Pour un ouvrier BTP parcourant 25 000 km par an avec un véhicule de 6 CV, les frais réels peuvent dépasser le forfait.

La déduction forfaitaire est d’au moins 509 € et d’au plus 14 555 € par membre du foyer (Service-Public.fr). Si l’ensemble de vos frais réels dépasse 10 % de votre salaire imposable, l’option frais réels peut être avantageuse.

Comment calculer ses frais avec le barème kilométrique 2026 ?

Le barème kilométrique fiscal permet de calculer le montant déductible en fonction de la puissance fiscale du véhicule et du nombre de kilomètres parcourus. Fixé par l’arrêté du 27 mars 2023, applicable à compter de l’imposition des revenus de 2022, il reste en vigueur. Pour les véhicules électriques, le montant des frais de déplacement est majoré de 20 %.

Tableau du barème kilométrique 2026 (voitures)

Puissance fiscale (CV) Jusqu’à 5 000 km De 5 001 à 20 000 km Au-delà de 20 000 km
3 CV et moins d × 0,529 (d × 0,316) + 1 065 d × 0,370
4 CV d × 0,606 (d × 0,340) + 1 330 d × 0,407
5 CV d × 0,636 (d × 0,357) + 1 395 d × 0,427
6 CV d × 0,665 (d × 0,374) + 1 457 d × 0,447
7 CV et plus d × 0,697 (d × 0,394) + 1 515 d × 0,470

d = distance annuelle parcourue à titre professionnel. Sources : BOFiP, BOI-BAREME-000001 et arrêté du 27 mars 2023.

Exemple concret : conducteur de travaux en PME du BTP

Un conducteur de travaux possédant un véhicule de 6 CV parcourt 22 000 km professionnels en 2025. Calcul : 22 000 × 0,447 = 9 834 € de frais kilométriques, sous réserve de la limite de 40 km et d’un aller-retour par jour pour le trajet domicile-chantier. Pour un salaire imposable de 37 800 €, l’abattement de 10 % serait de 3 780 €.

Pour un véhicule électrique, le montant est majoré de 20 % (Service-Public.fr), soit 11 800,80 € dans notre exemple.

Quels justificatifs pour prouver vos frais kilométriques en 2026 ?

Pour justifier vos frais kilométriques aux impôts, vous devez conserver un ensemble de pièces prouvant la réalité des déplacements, la distance parcourue et le caractère professionnel des trajets. Les justificatifs ne sont pas joints à la déclaration, mais vous devez les tenir à la disposition de l’administration fiscale pendant trois ans.

Documents utiles côté salarié BTP

  • Carte grise du véhicule : prouve la puissance fiscale utilisée pour le calcul du barème.
  • Relevé kilométrique détaillé : carnet de bord ou fichier numérique mentionnant date, lieu de départ, chantier de destination, distance et motif professionnel.
  • Attestation employeur : confirme le lieu de travail habituel (siège, dépôt) et l’absence de véhicule de service.
  • Planning de chantier : justifie la présence effective sur le site à la date déclarée.
  • Factures de péage et de carburant (optionnel mais renforçant) : corroborent la réalité du trajet.

Pour les entreprises du BTP, le pointage digital mobile sur chantier peut compléter le relevé kilométrique. Avec Tim, la géolocalisation du pointage est optionnelle ; activée, elle horodate et confirme la présence de l’ouvrier sur le bon chantier.

Documents à préparer côté employeur PME

L’employeur doit pouvoir produire les plannings d’affectation chantier, les ordres de mission et les fiches de paie mentionnant les éventuelles indemnités kilométriques versées. Ces éléments permettent de croiser les déclarations du salarié avec la réalité opérationnelle.

Consultez la page dédiée aux feuilles d’heures BTP pour découvrir comment centraliser ces informations dans un seul outil.

Comment déclarer ses frais kilométriques sur la déclaration de revenus 2026 ?

Si vous optez pour les frais réels, indiquez le montant total des frais professionnels sur la ligne Frais réels de votre déclaration et détaillez leur nature et leur montant dans une note annexe. Les justificatifs ne sont pas joints : vous les conservez pendant trois ans. Les indemnités de frais versées par l’employeur s’ajoutent à votre rémunération imposable.

Étapes de déclaration pas à pas

  1. Calculer le nombre exact de kilomètres professionnels : comptabilisez uniquement les jours travaillés (hors congés, RTT, intempéries). Pour le BTP, pensez à déduire les jours de chômage intempéries de votre total.
  2. Appliquer le barème correspondant à la puissance fiscale de votre véhicule et à la tranche kilométrique.
  3. Ajouter à votre rémunération imposable les indemnités et remboursements de frais versés par l’employeur ; ne les déduisez pas vous-même de vos frais.
  4. Indiquer le montant total des frais réels sur la ligne Frais réels de la déclaration et les détailler dans une note annexe.
  5. Conserver le détail du calcul et les pièces justificatives pendant trois ans.

Erreurs fréquentes dans les PME du BTP

Les erreurs les plus courantes sont :

  • Compter les week-ends et jours fériés dans le nombre de trajets.
  • Oublier d’ajouter au revenu imposable les indemnités de frais versées par l’entreprise.
  • Utiliser une puissance fiscale erronée (confusion CV fiscaux / CV DIN).
  • Ne pas pouvoir prouver l’adresse réelle du chantier à une date donnée.

Source officielle pour la déclaration : fiche Service-Public.fr sur les frais professionnels déductibles.

Quels outils digitaux pour sécuriser la justification des frais kilométriques ?

Les outils de suivi numérique (pointage géolocalisé, feuilles d’heures digitales, logiciels de gestion de chantier) permettent de garder une trace datée des déplacements et des jours travaillés, utile pour justifier les frais kilométriques déclarés. Un pointage mobile enregistre l’heure d’arrivée et de départ sur chaque chantier.

Le pointage digital comme preuve fiscale

Un système de pointage mobile enregistre l’heure d’arrivée et de départ sur chaque chantier et, si la géolocalisation est activée, la position au moment du pointage. Ces données horodatées documentent les déplacements en cas de contrôle.

Pour les entreprises du bâtiment, cela complète utilement le carnet de bord papier. Avec Tim, les heures pointées s’exportent notamment aux formats Excel et PDF.

Centraliser plannings et déplacements dans un même outil

La combinaison planning chantier + pointage + feuilles d’heures crée une chaîne de preuve complète :

  • Planning : prouve l’affectation du salarié à un chantier précis.
  • Pointage : confirme la présence effective sur site.
  • Feuille d’heures : valide le nombre de jours travaillés pour le calcul kilométrique.

Découvrez comment mettre en place cette traçabilité avec le module de suivi des heures de chantier proposé par Tim Management. Pour en parler avec l’équipe, contactez-nous.

Quels risques en cas de contrôle fiscal des frais kilométriques ?

Les justificatifs de frais réels doivent être tenus à la disposition de l’administration fiscale pendant trois ans. L’absence de preuves peut entraîner le rejet de la déduction et une imposition complémentaire, avec un intérêt de retard de 0,20 % par mois et, en cas de manquement délibéré, une majoration de 40 %.

Ce que vérifie le contrôleur fiscal

Le vérificateur croise plusieurs données pour valider la cohérence de votre déclaration :

  • Cohérence géographique : l’adresse du chantier déclaré correspond-elle à un chantier réel de l’entreprise à cette date ?
  • Cohérence calendaire : le nombre de jours déclarés est-il compatible avec les congés, RTT et arrêts maladie ?
  • Cohérence financière : les indemnités employeur ont-elles bien été déduites du montant déclaré ?
  • Cohérence technique : la puissance fiscale déclarée correspond-elle à la carte grise ?

Les 5 réflexes anti-redressement pour les PME du bâtiment

  1. Tenir un carnet de bord numérique mis à jour quotidiennement.
  2. Archiver les plannings chantier au moins aussi longtemps que les justificatifs, soit trois ans.
  3. Faire signer une attestation employeur chaque année précisant le lieu de rattachement.
  4. Conserver les bulletins de paie mentionnant les indemnités de déplacement.
  5. Utiliser un outil de pointage géolocalisé pour horodater chaque déplacement.

L’intérêt de retard (article 1727 du CGI) et la majoration pour manquement délibéré (article 1729 du CGI) s’ajoutent aux droits rappelés. Ces bonnes pratiques s’intègrent dans une gestion rigoureuse du pointage des heures et des obligations légales applicables au BTP.

Justifier ses frais kilométriques aux impôts en 2026 exige rigueur et anticipation, particulièrement pour les PME du BTP où les déplacements multi-chantiers complexifient la traçabilité. Retenez l’essentiel : optez pour les frais réels quand ils dépassent la déduction forfaitaire, tenez un relevé kilométrique quotidien, conservez carte grise, plannings chantier et justificatifs pendant trois ans, et ajoutez à votre revenu imposable les indemnités de frais versées par l’employeur. Un outil de pointage digital mobile aide à documenter les jours travaillés et les chantiers. Pour en parler avec l’équipe de Tim Management, contactez-nous.

Sources

  1. Service-Public.fr, fiche F1989 « Frais professionnels : déduction forfaitaire de 10 % ou frais réels », vérifiée le 15 avril 2026 (minimum 509 €, maximum 14 555 €, justificatifs 3 ans, indemnités de l'employeur à ajouter, véhicules électriques + 20 %) (10 oct. 2026)
  2. impots.gouv.fr, « Frais de transport » (40 km, un aller-retour par jour, justification des kilomètres) (10 oct. 2026)
  3. BOFiP, BOI-BAREME-000001, barème kilométrique applicable aux automobiles (d × 0,529 à d × 0,697 ; d × 0,447 au-delà de 20 000 km pour 6 CV) (10 oct. 2026)
  4. Légifrance, arrêté du 27 mars 2023 fixant le barème kilométrique des frais réels (applicable à compter des revenus 2022) (10 oct. 2026)
  5. Légifrance, Code général des impôts, article 1727 (intérêt de retard de 0,20 % par mois) (10 oct. 2026)
  6. Légifrance, Code général des impôts, article 1729 (majoration de 40 % en cas de manquement délibéré) (10 oct. 2026)
Charlie Piancatelli

Rédigé par

Charlie Piancatelli

Co-fondateur de Tim Management

Co-fondateur de Tim. Traducteur officiel des problématiques du BTP en solutions qui marchent vraiment. Passionné par les logiciels du bâtiment et les solutions RH, il transforme le pointage, la planification et la gestion des équipes en outils simples, fluides et enfin utilisables sur chantier. Son truc : comprendre le terrain, éliminer la paperasse et faire gagner du temps aux pros qui n’en ont jamais. Objectif : moins d’administratif, plus de chantiers qui avancent

Tous les articles de Charlie Piancatelli · LinkedIn

Résumer cet article avec :

Questions fréquentes

Conservez la carte grise du véhicule, un relevé kilométrique détaillé (dates, trajets, distances, motifs) et, utilement, une attestation employeur précisant le lieu de travail habituel ainsi que les plannings de chantier. Les factures de carburant et de péage renforcent le dossier. Les justificatifs ne sont pas joints à la déclaration : tenez-les à la disposition de l’administration fiscale pendant trois ans.

Identifiez la puissance fiscale de votre véhicule sur la carte grise, comptabilisez vos kilomètres professionnels annuels (jours travaillés × distance aller-retour, dans la limite de 40 km par trajet sauf circonstances particulières), puis appliquez la formule du barème correspondant à votre tranche. Ajoutez à votre rémunération imposable les indemnités de frais versées par votre employeur. Pour un véhicule électrique, majorez le résultat de 20 %.

Oui, les trajets domicile-chantier sont déductibles au titre des frais réels. Si la distance dépasse 40 km, seuls 40 km sont pris en compte, sauf circonstances particulières justifiées dans une note explicative jointe à la déclaration. La précarité ou la mobilité de l’emploi fait partie des exemples de circonstances cités par l’administration fiscale.

Non, pas de cette façon : si vous optez pour les frais réels, vous devez ajouter à votre rémunération imposable les indemnités et remboursements de frais professionnels versés par l’employeur, puis déduire vos frais réels. Une omission peut entraîner une imposition complémentaire avec intérêt de retard, et une majoration de 40 % en cas de manquement délibéré.

Le pointage sur chantier peut compléter le dossier. Le pointage digital horodaté, géolocalisé si l’option est activée, indique votre présence sur un chantier à une date précise et corrobore le relevé kilométrique en cas de contrôle. Il ne remplace pas le relevé des distances parcourues.

Chantier de construction avec grue et structure en cours, illustrant un logiciel de planning et pointage chantier

Tim Management

Votre logiciel de suivi de chantier

Premier mois offert

Articles liés

Repos compensateur dans le BTP : règles et calcul
5 octobre 2026·9 min

Repos compensateur dans le BTP : règles et calcul 2026

Points clés : La contrepartie obligatoire en repos (COR) s’applique aux heures supplémentaires effectuées au-delà du contingent annuel fixé par la convention ou l’accord applicable ; dans le bâtiment, les sources officielles ne donnent pas le même chiffre. À défaut d’accord, la contrepartie est de 50 % dans les entreprises de 20 salariés au plus et de 100 % au-delà ; un accord ne peut pas prévoir moins. Le repos compensateur de remplacement (RCR) remplace tout ou partie du paiement des heures supplémentaires par du repos, par accord collectif ou, sans délégué syndical, par décision de l’employeur si le CSE ne s’y oppose pas. Le droit au repos s’ouvre dès 7 heures acquises, le repos se prend dans les deux mois et le compteur figure sur un document annexé au bulletin de paie. Définition : La paie BTP désigne l’ensemble des règles de rémunération propres au bâtiment et aux travaux publics, dont le calcul du repos compensateur lié aux heures supplémentaires. Le contingent annuel d’heures supplémentaires dépend de la convention ou de l’accord applicable, et les sources ne concordent pas pour le bâtiment : cet article rapporte ce que dit chacune. Cet article détaille le calcul du repos compensateur, ses taux et son suivi. Les feuilles d’heures BTP de Tim affichent le détail des heures de chaque ouvrier sur une vue hebdomadaire ou mensuelle. Mal calculé, le repos compensateur expose l’employeur à des rappels de salaire et à des litiges prud’homaux. Voici les règles claires et les méthodes de calcul à jour.

Lire l'article →
Arrêt maladie courte durée dans le BTP : règles pour l’employeur
18 septembre 2026·9 min

Arrêt maladie courte durée BTP : règles employeur 2026

Points clés : En arrêt maladie courte durée, le salarié BTP subit un délai de carence Sécurité sociale de 3 jours avant les indemnités journalières (IJSS). La loi impose un complément de salaire à partir d’1 an d’ancienneté, après 7 jours de carence. La convention collective peut prévoir des dispositions plus favorables (fiche Service-Public F3053). Sans subrogation, l’employeur transmet les éléments de salaire en DSN dans les 5 jours qui suivent la connaissance de l’arrêt ; avec subrogation, dès réception de l’arrêt et au plus tard avec la DSN mensuelle (Assurance maladie). Le calcul de la paie BTP en cas d’arrêt court croise carence, subrogation, IJSS et régime de prévoyance PRO BTP. Définition : La paie BTP désigne l’ensemble des règles de rémunération propres au secteur du bâtiment et des travaux publics, avec des dispositifs comme la caisse de congés payés et la prévoyance PRO BTP. En 2026, un arrêt maladie de courte durée reste l’un des cas de paie les plus complexes à traiter pour un employeur du BTP, car il mêle carence, maintien de salaire et subrogation. Cet article détaille chaque règle applicable au bulletin de salaire. Avec le pointage mobile de Tim, les absences se déclarent depuis le chantier, avec un suivi centralisé au bureau. Voici les règles applicables, à jour 2026.

Lire l'article →
Chômage intempéries BTP : conditions et indemnisation
16 septembre 2026·9 min

Chômage intempéries BTP : conditions et indemnisation 2026

Points clés : Le chômage intempéries indemnise les salariés du BTP lorsque l’employeur arrête le chantier parce que les conditions atmosphériques ou les inondations rendent le travail dangereux ou impossible. L’employeur verse l’indemnité à l’échéance normale de la paie, puis la caisse de congés payés du BTP lui en rembourse une partie. L’indemnité est due à partir de la 2e heure perdue, dans la limite des trois quarts du salaire, de 9 heures par jour, 45 heures par semaine et 55 indemnités journalières par année civile. Une déclaration provisoire est due dans les 120 heures qui suivent l’arrêt, puis une déclaration définitive dans le mois qui suit la reprise du travail. Définition : La paie BTP intègre un dispositif spécifique, le chômage intempéries, qui indemnise les salariés du bâtiment et des travaux publics lorsque le chantier est arrêté à cause de la canicule, de la neige, du gel, du verglas, de la pluie, du vent fort ou d’inondations. Ce régime, fixé par le Code du travail et géré par les caisses de congés payés du BTP, répartit la charge des indemnités entre les entreprises. Cet article détaille les conditions 2026, le calcul de l’indemnité et les démarches.

Lire l'article →

Tous les articles « Paie & RH »

Démo gratuite

Demander une démo

Sans engagementRéponse en moins de 20 minMise en place rapide
Logo SPTP entreprise de travaux publics équipée du logiciel Tim Management
Logo Pro11 entreprise utilisatrice de Tim Management
Logo GTM Bâtiment du groupe Vinci utilisant Tim Management
Logo ERB société du BTP partenaire du logiciel Tim Management
Logo ENF entreprise de construction équipée du logiciel Tim Management
Logo Afonso Bâtiment partenaire de Tim Management