Frais kilométriques BTP : barème en vigueur en 2026

Charlie Piancatelli
Publié le
Mis à jour le : Barème fiscal publié et non confirmé pour les km 2026, limites Urssaf 2026 des petits déplacements, exemple régional daté ; sans source retiré.
Actualités›Frais kilométriques BTP : barème en vigueur en 2026
Camion de chantier sur un chantier BTP illustrant les frais kilométriques et le nouveau barème applicable aux entreprises du bâtiment.
10 min

Points clés :

  • Dans le BTP, les indemnités de petits déplacements (transport, trajet, repas) sont distinctes des indemnités kilométriques versées au barème fiscal pour l’usage d’un véhicule personnel.
  • Le barème kilométrique fiscal dépend de la puissance du véhicule et de la distance annuelle parcourue ; il est majoré de 20 % pour un véhicule électrique.
  • Les montants des indemnités de petits déplacements sont fixés par les accords paritaires régionaux ; l’indemnité de transport est exonérée dans la limite d’un barème Urssaf, de 3,00 € à 60,60 € par jour en 2026.
  • Une feuille d’heures précise et un pointage géolocalisé sécurisent le calcul de ces indemnités en paie.

Définition : La paie BTP désigne l’ensemble des règles de rémunération propres au bâtiment et aux travaux publics, incluant les indemnités de déplacement et le barème des frais kilométriques appliqués aux ouvriers mobiles. Cet article détaille le barème kilométrique en vigueur en 2026 et son articulation avec les indemnités conventionnelles. Les feuilles d’heures BTP de Tim peuvent être exportées ou connectées au logiciel de paie.

Tim Management

Le meilleur des logiciels planning

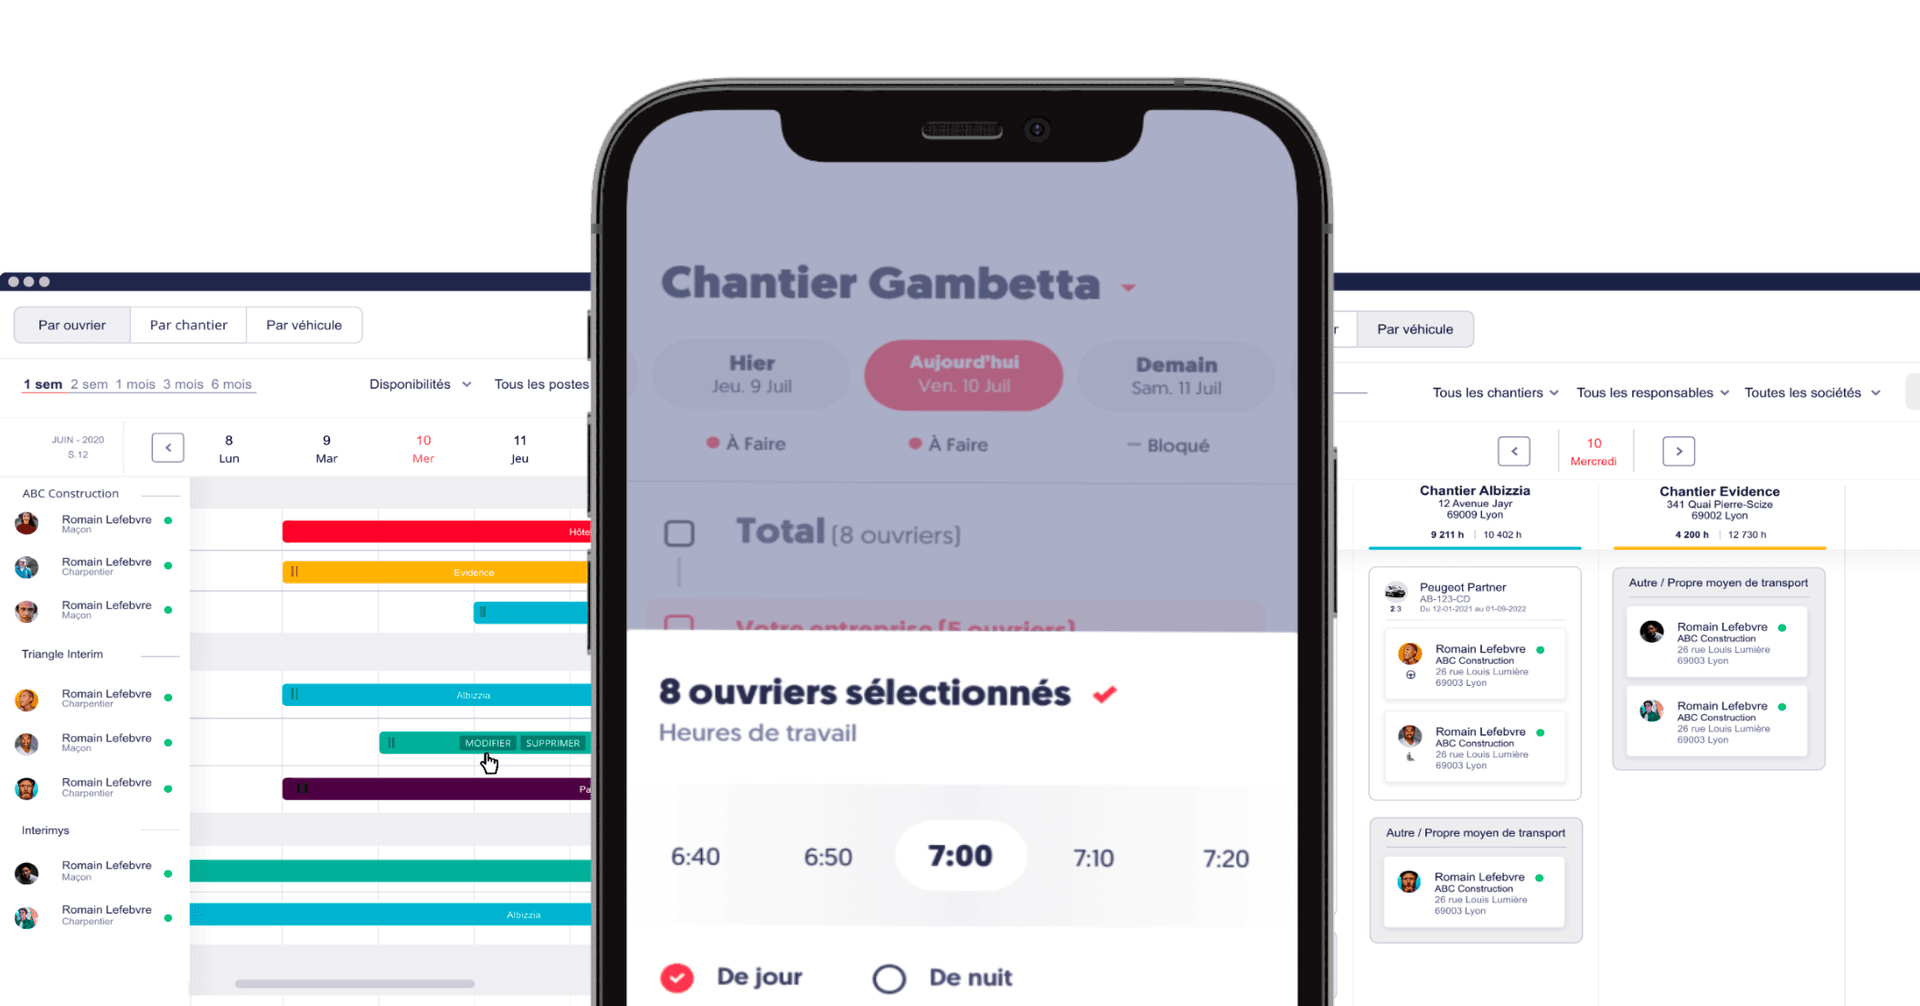
Interface mobile et web d’un logiciel de planning et pointage chantier pour ouvriers du bâtiment

Frais kilométriques, de quoi parle-t-on exactement ?

Dans le BTP, les frais kilométriques désignent l’indemnisation d’un salarié contraint d’utiliser son véhicule personnel pour un déplacement professionnel, dans la limite du barème kilométrique fiscal. Ils se distinguent des indemnités de petits déplacements, propres au secteur, dont les montants sont fixés par les accords paritaires régionaux.

Trois notions à ne pas confondre

Chacun de ces dispositifs répond à une logique différente et obéit à des règles distinctes (Urssaf, FFB).

  • Frais kilométriques : indemnités versées au salarié contraint d’utiliser son véhicule personnel pour un déplacement professionnel, dans la limite du barème fiscal.
  • Indemnité de trajet : elle compense la sujétion de l’ouvrier qui doit se rendre quotidiennement sur le chantier ; elle est due sauf si l’ouvrier est logé gratuitement par l’entreprise sur le chantier ou à proximité immédiate.
  • Indemnité de transport : elle couvre les frais engagés chaque jour pour se rendre sur le chantier et en revenir, quel que soit le moyen de transport utilisé.

Le barème kilométrique intervient lorsqu’un salarié utilise sa voiture pour un déplacement professionnel, comme une formation ou une visite chez un client, tandis que les indemnités de trajet et de transport relèvent du forfait conventionnel de petit déplacement.

En savoir plus : gérer la feuille d’heures et les temps de trajet dans le BTP.

Quel barème kilométrique s’applique en 2026 ?

Le barème kilométrique est publié par l’administration fiscale. Il fixe l’indemnité selon la puissance administrative du véhicule et la distance parcourue à titre professionnel sur l’année. Les indemnités versées par l’employeur dans cette limite peuvent être exonérées de cotisations, si le déplacement, les kilomètres parcourus et la carte grise sont justifiés.

La structure du barème

Le barème distingue trois tranches de distance annuelle (jusqu’à 5 000 km, de 5 001 à 20 000 km, au-delà de 20 000 km) et cinq catégories de puissance, de 3 CV et moins à 7 CV et plus. Le montant est majoré de 20 % pour un véhicule électrique (BOFiP, BOI-BAREME-000001). Barème des automobiles publié au BOFiP, d désignant la distance annuelle parcourue à titre professionnel :

Puissance administrative Jusqu’à 5 000 km De 5 001 à 20 000 km Au-delà de 20 000 km
3 CV et moins d × 0,529 (d × 0,316) + 1 065 d × 0,370
4 CV d × 0,606 (d × 0,340) + 1 330 d × 0,407
5 CV d × 0,636 (d × 0,357) + 1 395 d × 0,427
6 CV d × 0,665 (d × 0,374) + 1 457 d × 0,447
7 CV et plus d × 0,697 (d × 0,394) + 1 515 d × 0,470

Ce barème a été publié pour l’imposition des revenus de 2022 et n’a pas changé depuis : l’Urssaf l’applique aux kilomètres parcourus en 2025 (Urssaf). Nous n’avons pas trouvé de texte officiel fixant le barème des kilomètres parcourus en 2026 : vérifiez le barème en vigueur avant tout remboursement.

Comment fonctionnent les indemnités de petits déplacements du BTP ?

Les indemnités de petits déplacements du BTP regroupent l’indemnité de transport, l’indemnité de trajet et l’indemnité de repas, versées à l’ouvrier qui se rend quotidiennement sur les chantiers. Leur montant est forfaitaire et fixé par accords paritaires régionaux, par zone de distance autour du point de départ.

Le système des zones concentriques

Le montant de chaque indemnité dépend de la zone dans laquelle se trouve le chantier. Il n’existe pas de montant national : reportez-vous à l’accord de votre région. Par exemple, l’accord du 28 novembre 2025 fixe pour 2026 les indemnités des ouvriers des travaux publics de la région Grand Est : en zone 1 (0 à 10 km), 2,55 € pour le trajet, 3,15 € pour le transport et 13,80 € pour le repas.

  • Indemnité de transport : exonérée de cotisations dans la limite d’un barème Urssaf fondé sur la distance aller-retour parcourue chaque jour, de 3,00 € (5 à 10 km) à 60,60 € (190 à 200 km) en 2026, majorée de 20 % pour un véhicule électrique (Urssaf).
  • Indemnité de repas : exonérée dans la limite de 10,40 € par repas, ou de 21,40 € s’il est démontré que le salarié doit prendre son repas au restaurant (valeurs au 1er janvier 2026).
  • Distance de référence : pour les ouvriers du bâtiment et des travaux publics, le domicile du salarié ou le lieu de rattachement prévu au contrat ; l’option vaut pour tous les salariés de l’entreprise et s’exerce chaque année (BOSS, § 1950).

Ces exonérations ne s’appliquent que si l’employeur ne pratique pas la déduction forfaitaire spécifique pour frais professionnels sur la rémunération des salariés concernés (BOSS, § 1970).

Au-delà de ces zones, lorsque l’ouvrier ne peut regagner son domicile chaque soir, on bascule sur le régime du grand déplacement, avec prise en charge de l’hébergement et des repas.

En savoir plus : feuille d’heures et grand déplacement dans le BTP.

Trajet, transport ou barème kilométrique, lequel appliquer ?

Le choix dépend de la nature du déplacement : un déplacement quotidien vers un chantier relève des indemnités de petits déplacements prévues par l’accord régional ; un déplacement professionnel ponctuel avec le véhicule personnel du salarié relève des indemnités kilométriques, dans la limite du barème fiscal et sur justificatifs.

Une logique de cas d’usage

Sur le terrain, un ouvrier qui se rend chaque jour sur des chantiers proches relève des petits déplacements. À l’inverse, un salarié contraint d’utiliser sa propre voiture pour un déplacement professionnel ponctuel peut être indemnisé au barème kilométrique.

Voici les repères pratiques :

  • Déplacement quotidien vers un chantier : indemnités de trajet, de transport et de repas prévues par l’accord régional.
  • Utilisation ponctuelle du véhicule personnel pour un déplacement professionnel : barème kilométrique sur justificatif.
  • Ouvrier logé gratuitement par l’entreprise sur le chantier ou à proximité immédiate : pas d’indemnité de trajet (FFB).

La documentation est essentielle : sans pièce justificative, les indemnités kilométriques sont intégrées dans l’assiette des cotisations (Urssaf). Le pointage précis des chantiers et des distances sert donc de justificatif.

En savoir plus : dématérialiser les feuilles d’heures BTP.

Quel régime social et fiscal pour les frais kilométriques BTP ?

Les frais professionnels justifiés ne sont pas soumis à cotisations de Sécurité sociale ni à la CSG-CRDS. Les indemnités kilométriques sont exonérées dans la limite du barème fiscal, et l’indemnité de transport du BTP dans la limite du barème Urssaf des petits déplacements. Sans justificatif, les indemnités kilométriques entrent dans l’assiette des cotisations.

Les conditions d’exonération

Selon l’Urssaf, deux modes de remboursement coexistent : le remboursement des dépenses réelles sur justificatifs, sans limite d’exonération, et l’allocation forfaitaire dans la limite des barèmes. Pour les indemnités kilométriques, l’employeur doit prouver l’existence du déplacement professionnel, le nombre de kilomètres parcourus et produire la carte grise du véhicule.

Le barème Urssaf des petits déplacements du BTP vise les frais de repas et de transport ; l’indemnité de trajet n’y figure pas (BOSS, § 1930). Vérifiez son traitement social auprès de l’Urssaf.

Points de vigilance pour la paie :

  • Conserver les justificatifs en cas de contrôle.
  • Distinguer clairement sur le bulletin les frais professionnels des éléments de salaire.
  • Vérifier chaque année le barème fiscal, le barème Urssaf et l’accord régional applicables.

En savoir plus : comment justifier ses frais kilométriques aux impôts.

Comment calculer les frais kilométriques d’un ouvrier ?

Pour calculer les frais kilométriques d’un ouvrier du BTP, on applique à la distance professionnelle parcourue sur l’année la formule du barème correspondant à la puissance administrative du véhicule et à la tranche de kilométrage annuel, puis on majore le résultat de 20 % si le véhicule est électrique.

Les cinq étapes du calcul

  1. Identifier le véhicule : relever la puissance administrative sur la carte grise.
  2. Mesurer la distance professionnelle : total des kilomètres parcourus pour les déplacements professionnels.
  3. Déterminer la tranche annuelle : cumul des kilomètres professionnels sur l’année (jusqu’à 5 000, de 5 001 à 20 000, au-delà de 20 000).
  4. Appliquer le barème : croiser puissance et tranche pour obtenir la formule et calculer le montant.
  5. Majorer de 20 % si le véhicule est électrique.

Hypothèse : un maçon utilise une voiture de 5 CV et parcourt 8 000 km professionnels dans l’année. La formule de la tranche de 5 001 à 20 000 km donne 8 000 × 0,357 + 1 395 = 4 251 € d’indemnités kilométriques pour l’année. La rigueur du relevé kilométrique conditionne l’exactitude du remboursement.

Le pointage mobile de Tim gère les indemnités de déplacement à partir des pointages.

En savoir plus : le pointage digital mobile sur chantier.

Quelles erreurs éviter en paie BTP ?

Les erreurs à éviter en paie BTP sur les frais kilométriques sont le cumul d’indemnités pour un même déplacement, l’absence de justificatifs, la confusion entre trajet domicile-travail et déplacement professionnel, et l’oubli de mise à jour des barèmes et des accords régionaux.

Les pièges à éviter

Sans justificatif, les indemnités kilométriques sont réintégrées dans l’assiette des cotisations. La vigilance porte autant sur la donnée d’entrée (les temps et distances) que sur son traitement en paie.

  • Ne pas indemniser le trajet domicile-travail habituel comme un déplacement professionnel.
  • Éviter de cumuler indemnité de transport et barème kilométrique pour un même déplacement.
  • Actualiser les montants dès la publication des accords régionaux et du barème fiscal.
  • Archiver feuilles d’heures, cartes grises et affectations de chantier.

Bonnes pratiques de fiabilisation

Digitaliser le recueil des temps et des déplacements limite les erreurs de saisie. Un système où l’ouvrier pointe son arrivée sur chaque chantier permet de reconstituer les distances et de justifier les indemnités versées.

Ce socle de données propres facilite aussi le calcul analytique du coût réel de la main-d’œuvre par chantier. En savoir plus : ce que prévoit la convention collective BTP pour les ouvriers, ETAM et cadres.

Maîtriser les frais kilométriques BTP en 2026 suppose de distinguer clairement le barème fiscal, appliqué aux véhicules personnels sur justificatif, des indemnités de trajet et de transport propres au secteur, fixées par les accords régionaux. Un calcul rigoureux, adossé à des feuilles d’heures fiables et un pointage géolocalisé, facilite la préparation de la paie et des justificatifs demandés en cas de contrôle URSSAF. Avec le pointage digital mobile de Tim Management, les heures pointées s’exportent vers les logiciels de paie, dont Sage, Cegid et Onaya, ou aux formats Excel et PDF ; pour en parler avec l’équipe, contactez-nous.

Sources

  1. Urssaf, « Les frais professionnels » (mise à jour du 25 août 2026 : indemnités kilométriques au barème fiscal, majoration de 20 % pour un véhicule électrique, justificatifs, exemple 5 CV de 5 001 à 20 000 km, barème des petits déplacements du BTP) (7 oct. 2026)
  2. Urssaf, taux et barèmes « Frais professionnels » (mise à jour du 1er janvier 2026 : limites d'exonération 2026 de l'indemnité de petit déplacement, de 3,00 € à 60,60 € par jour) (7 oct. 2026)
  3. BOSS, rubrique « Frais professionnels », § 1930 à 1970 (petits déplacements du BTP : repas et transport, distance de référence, repas à 10,40 € et 21,40 € au 1er janvier 2026, non-cumul avec la déduction forfaitaire spécifique) (7 oct. 2026)
  4. BOFiP, BOI-BAREME-000001, version en vigueur depuis le 20 juillet 2023 (barème kilométrique des automobiles, majoration de 20 % pour les véhicules électriques) (7 oct. 2026)
  5. FFB, « Indemnités de petits déplacements » (indemnités de transport, de trajet et de repas, montants fixés par accords paritaires régionaux) (7 oct. 2026)
  6. Légifrance, accord du 28 novembre 2025 relatif au barème des indemnités de petits déplacements pour 2026, ouvriers des travaux publics, région Grand Est (article 1er) (7 oct. 2026)
Charlie Piancatelli

Rédigé par

Charlie Piancatelli

Co-fondateur de Tim Management

Co-fondateur de Tim. Traducteur officiel des problématiques du BTP en solutions qui marchent vraiment. Passionné par les logiciels du bâtiment et les solutions RH, il transforme le pointage, la planification et la gestion des équipes en outils simples, fluides et enfin utilisables sur chantier. Son truc : comprendre le terrain, éliminer la paperasse et faire gagner du temps aux pros qui n’en ont jamais. Objectif : moins d’administratif, plus de chantiers qui avancent

Tous les articles de Charlie Piancatelli · LinkedIn

Méthode

Rédigé avec assistance IA. Article rédigé avec assistance IA (pipeline du 06/07/2026), puis vérifié en entier le 07/10/2026 sur l'Urssaf, le BOSS, le BOFiP, la FFB et Légifrance ; les affirmations sans source ont été retirées ou reformulées sur une source officielle.

Résumer cet article avec :

Questions fréquentes

Les frais kilométriques indemnisent l’usage d’un véhicule personnel pour un déplacement professionnel, dans la limite du barème fiscal, tandis que l’indemnité de trajet compense la sujétion de se rendre chaque jour sur un chantier. Le montant de l’indemnité de trajet est forfaitaire et fixé par zone dans l’accord régional.

Oui, un ouvrier du BTP contraint d’utiliser son véhicule personnel pour un déplacement professionnel peut percevoir des indemnités kilométriques dans la limite du barème fiscal. Pour les déplacements quotidiens vers un chantier, ce sont les indemnités de petits déplacements prévues par l’accord régional qui s’appliquent.

Les indemnités kilométriques sont exonérées de cotisations dans la limite du barème fiscal, si le déplacement, les kilomètres et la carte grise sont justifiés. Sans pièce justificative, elles sont intégrées dans l’assiette des cotisations et contributions sociales. Le barème fiscal fixe ce plafond selon la puissance administrative du véhicule et la distance parcourue.

L’employeur doit prouver l’existence du déplacement professionnel, le nombre de kilomètres parcourus et produire la carte grise du véhicule utilisé. Un état des kilomètres parcourus par jour, rapproché des affectations de chantier, sert de justificatif en cas de contrôle. Ces justificatifs conditionnent l’exonération de cotisations.

On parle de grand déplacement lorsque la distance entre la résidence et le lieu de travail est d’au moins 50 km et que les transports en commun ne permettent pas au salarié de regagner chaque jour son domicile. Les petits déplacements couvrent les chantiers accessibles au quotidien selon les zones de l’accord régional.

Chantier de construction avec grue et structure en cours, illustrant un logiciel de planning et pointage chantier

Tim Management

Votre logiciel de suivi de chantier

Premier mois offert

Articles liés

Repos compensateur dans le BTP : règles et calcul
5 octobre 2026·9 min

Repos compensateur dans le BTP : règles et calcul 2026

Points clés : La contrepartie obligatoire en repos (COR) s’applique aux heures supplémentaires effectuées au-delà du contingent annuel fixé par la convention ou l’accord applicable ; dans le bâtiment, les sources officielles ne donnent pas le même chiffre. À défaut d’accord, la contrepartie est de 50 % dans les entreprises de 20 salariés au plus et de 100 % au-delà ; un accord ne peut pas prévoir moins. Le repos compensateur de remplacement (RCR) remplace tout ou partie du paiement des heures supplémentaires par du repos, par accord collectif ou, sans délégué syndical, par décision de l’employeur si le CSE ne s’y oppose pas. Le droit au repos s’ouvre dès 7 heures acquises, le repos se prend dans les deux mois et le compteur figure sur un document annexé au bulletin de paie. Définition : La paie BTP désigne l’ensemble des règles de rémunération propres au bâtiment et aux travaux publics, dont le calcul du repos compensateur lié aux heures supplémentaires. Le contingent annuel d’heures supplémentaires dépend de la convention ou de l’accord applicable, et les sources ne concordent pas pour le bâtiment : cet article rapporte ce que dit chacune. Cet article détaille le calcul du repos compensateur, ses taux et son suivi. Les feuilles d’heures BTP de Tim affichent le détail des heures de chaque ouvrier sur une vue hebdomadaire ou mensuelle. Mal calculé, le repos compensateur expose l’employeur à des rappels de salaire et à des litiges prud’homaux. Voici les règles claires et les méthodes de calcul à jour.

Lire l'article →
Arrêt maladie courte durée dans le BTP : règles pour l’employeur
18 septembre 2026·9 min

Arrêt maladie courte durée BTP : règles employeur 2026

Points clés : En arrêt maladie courte durée, le salarié BTP subit un délai de carence Sécurité sociale de 3 jours avant les indemnités journalières (IJSS). La loi impose un complément de salaire à partir d’1 an d’ancienneté, après 7 jours de carence. La convention collective peut prévoir des dispositions plus favorables (fiche Service-Public F3053). Sans subrogation, l’employeur transmet les éléments de salaire en DSN dans les 5 jours qui suivent la connaissance de l’arrêt ; avec subrogation, dès réception de l’arrêt et au plus tard avec la DSN mensuelle (Assurance maladie). Le calcul de la paie BTP en cas d’arrêt court croise carence, subrogation, IJSS et régime de prévoyance PRO BTP. Définition : La paie BTP désigne l’ensemble des règles de rémunération propres au secteur du bâtiment et des travaux publics, avec des dispositifs comme la caisse de congés payés et la prévoyance PRO BTP. En 2026, un arrêt maladie de courte durée reste l’un des cas de paie les plus complexes à traiter pour un employeur du BTP, car il mêle carence, maintien de salaire et subrogation. Cet article détaille chaque règle applicable au bulletin de salaire. Avec le pointage mobile de Tim, les absences se déclarent depuis le chantier, avec un suivi centralisé au bureau. Voici les règles applicables, à jour 2026.

Lire l'article →
Chômage intempéries BTP : conditions et indemnisation
16 septembre 2026·9 min

Chômage intempéries BTP : conditions et indemnisation 2026

Points clés : Le chômage intempéries indemnise les salariés du BTP lorsque l’employeur arrête le chantier parce que les conditions atmosphériques ou les inondations rendent le travail dangereux ou impossible. L’employeur verse l’indemnité à l’échéance normale de la paie, puis la caisse de congés payés du BTP lui en rembourse une partie. L’indemnité est due à partir de la 2e heure perdue, dans la limite des trois quarts du salaire, de 9 heures par jour, 45 heures par semaine et 55 indemnités journalières par année civile. Une déclaration provisoire est due dans les 120 heures qui suivent l’arrêt, puis une déclaration définitive dans le mois qui suit la reprise du travail. Définition : La paie BTP intègre un dispositif spécifique, le chômage intempéries, qui indemnise les salariés du bâtiment et des travaux publics lorsque le chantier est arrêté à cause de la canicule, de la neige, du gel, du verglas, de la pluie, du vent fort ou d’inondations. Ce régime, fixé par le Code du travail et géré par les caisses de congés payés du BTP, répartit la charge des indemnités entre les entreprises. Cet article détaille les conditions 2026, le calcul de l’indemnité et les démarches.

Lire l'article →

Tous les articles « Paie & RH »

Démo gratuite

Demander une démo

Sans engagementRéponse en moins de 20 minMise en place rapide
Logo SPTP entreprise de travaux publics équipée du logiciel Tim Management
Logo Pro11 entreprise utilisatrice de Tim Management
Logo GTM Bâtiment du groupe Vinci utilisant Tim Management
Logo ERB société du BTP partenaire du logiciel Tim Management
Logo ENF entreprise de construction équipée du logiciel Tim Management
Logo Afonso Bâtiment partenaire de Tim Management